
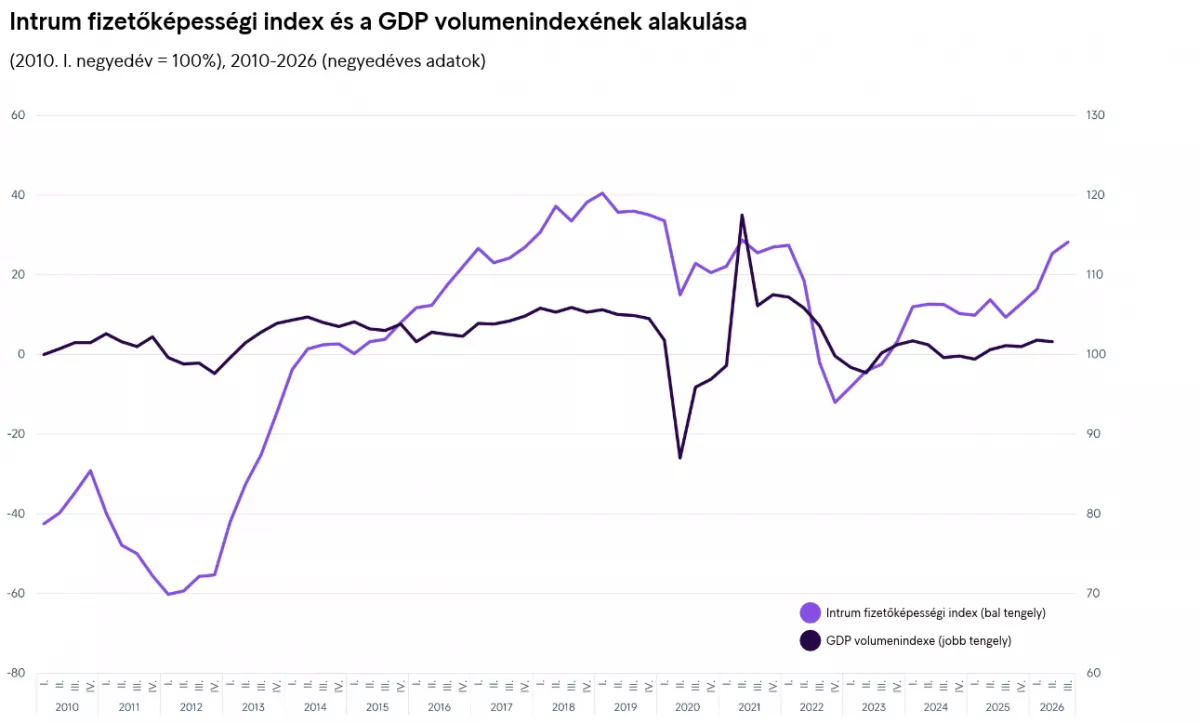
A magyar háztartások fizetőképességi helyzete 2026 első három negyedévében összességében jelentősen javult. Az Intrum és a GKI Gazdaságkutató Zrt. közös mutatója, az Intrum fizetőképességi index (IFI) 2026 harmadik negyedévében átlagosan 28,2 pontra emelkedett.
Ez az érték az előző negyedévhez képest 11,2 százalékos, az előző év azonos időszakához viszonyítva pedig több mint 202 százalékos növekedést jelent. Bár a negyedéven belüli adatok jelentős ingadozást mutattak – a júliusi 34,2 pontot augusztusban egy 22,6 pontos visszaesés követte, majd szeptemberben ismét 27,8 pontra emelkedett a mutató –, a háztartások pénzügyi helyzete összességében egyértelműen kedvezőbb maradt a korábbi időszakoknál.
Mik a javulás okai?
A fizetőképesség folyamatos javulását elsősorban a reáljövedelmek erőteljes emelkedése, az infláció mérséklődése, valamint a fogyasztói bizalom bővülése támogatta. A háztartások rendelkezésre álló jövedelmének emelkedéséhez a bérek növekedése (például a minimálbér és a garantált bérminimum emelése) mellett a családok nettó jövedelmét közvetlenül növelő intézkedések is hozzájárultak.
A jövedelembővülést a lakosság nem költötte el azonnal és teljes egészében. A háztartások megtakarítási hajlandósága továbbra is magas maradt, ami érdemi pénzügyi puffert biztosít a családok számára.
Ezt az óvatos, megtakarítás-fókuszú magatartást az Intrum szeptemberben publikált Európai Fogyasztói Fizetési Jelentésének (ECPR) adatai is alátámasztják. Bár az európai felmérés más módszertannal készült, rávilágít, hogy a magyarok 61 százaléka a megtakarításokat helyezi előtérbe a költéssel szemben, a pénzügyi kockázatkerülők aránya pedig egy év alatt 56 százalékról 65 százalékra nőtt.
Az európai összevetésből az is kiderült, hogy a hazai lakosság a stabilitás terén is jól teljesít: az európai átlagnál jóval kevesebben (mindössze a magyarok negyede) fizetnek késve, és a vizsgált 20 ország közül nálunk a legalacsonyabb (35 százalék) azok aránya, akik hitelből egyenlítik ki számláikat.
A korábbi inflációs sokk hatására sok háztartás először a leépült pénzügyi tartalékait igyekezett helyreállítani. Ez a magasabb megtakarítás jelentősen mérsékli egy esetleges váratlan jövedelmi vagy kiadási sokk hatását. Ennek az óvatosságnak köszönhető, hogy a fizetőképesség jóval gyorsabban javult, mint maga a lakossági fogyasztás volumene.
A mutató GDP-nél lényegesen gyorsabb emelkedése arra is utal, hogy a háztartások pénzügyi helyzetének javulását jelenleg elsősorban a jövedelmi és fogyasztási folyamatok, vagyis a belső kereslet támogatja, nem pedig egy általános gazdasági fellendülés.
A gazdasági növekedés szélesebb körűvé válását továbbra is korlátozza a beruházási aktivitás visszafogottsága, valamint a gyenge külső kereslet és az export teljesítménye. A német és az európai ipari kereslet visszafogottsága különösen fontos kockázatot jelent a jövőre nézve.
A következő időszakban a fizetőképesség rövid távon várhatóan magas szinten marad. Ugyanakkor a harmadik negyedévre elért értékek után az index további gyors emelkedése helyett inkább a mutató stabilizálódása vagy mérsékeltebb ütemű javulása valószínűsíthető.
Grafika forrás: Intrum
Borítókép illusztráció: Adobe Stock / SURASIT
